Bài 2: Từ chủ trương đến quyết định tín dụng: Câu chuyện 'vi mô' của dòng vốn
(Chinhphu.vn) - Tăng trưởng hai con số cần nguồn lực lớn, nhưng câu hỏi không chỉ là có bao nhiêu vốn, mà là vốn được dẫn tới đâu, với chất lượng nào và bằng cơ chế ra sao. Với ngành ngân hàng, đây là nơi yêu cầu “vĩ mô đúng nhưng vi mô cũng phải đúng” trở thành những quyết định cụ thể về tín dụng, lãi suất, quy trình, dữ liệu và quản trị rủi ro.
Ngày 17/10/2026, tại kỳ họp thứ 2, Quốc hội khóa XVI, Thủ tướng Lê Minh Hưng yêu cầu có giải pháp quyết liệt, hiệu quả giảm lãi suất cho vay. Hai ngày sau, 19/10/2026, Vietcombank công bố chương trình tín dụng thúc đẩy sản xuất, kinh doanh và các lĩnh vực ưu tiên, với mức giảm lãi suất cho vay từ 1,5–2%/năm; một số lĩnh vực được áp dụng mức giảm tới 3%/năm so với mức hiện hành của ngân hàng.
Đằng sau những con số về lãi suất là thước đo đối với trách nhiệm của một ngân hàng thương mại nhà nước: Không chỉ thực hiện định hướng điều hành, mà còn phải tổ chức triển khai hiệu quả, minh bạch điều kiện áp dụng và bảo đảm an toàn tín dụng, từ đó tạo dựng niềm tin thị trường.
Ảnh minh họa
Chất lượng tín dụng: Nơi chủ trương gặp trải nghiệm của người dân, doanh nghiệp
Tín dụng ngân hàng là một kênh cung ứng vốn quan trọng cho sản xuất, kinh doanh và đầu tư của nền kinh tế Việt Nam. Khi dòng vốn được phân bổ hợp lý, doanh nghiệp có điều kiện đầu tư máy móc, đổi mới công nghệ, mở rộng thị trường và duy trì việc làm.
Kết luận số 18-KL/TW ngày 02/4/2026 xác định định hướng phát triển kinh tế - xã hội giai đoạn 2026–2030 gắn với mục tiêu tăng trưởng "2 con số", đồng thời nhấn mạnh yêu cầu giữ vững ổn định kinh tế vĩ mô và bảo đảm các cân đối lớn. Trong lĩnh vực ngân hàng, điều đó đòi hỏi điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp đồng bộ với chính sách tài khóa; kiểm soát lạm phát; ổn định giá trị đồng tiền; điều hành tăng trưởng tín dụng hợp lý và tăng cường giám sát an toàn hệ thống. Mục tiêu tăng trưởng cao càng làm nổi bật yêu cầu không đánh đổi chất lượng tín dụng và kỷ luật thị trường để lấy kết quả ngắn hạn. Ngày 14/4/2026, Ngân hàng Nhà nước ban hành Quyết định số 701/QĐ-NHNN phê duyệt Kế hoạch hành động của ngành Ngân hàng triển khai Kết luận số 18-KL/TW, một bước cụ thể hóa định hướng của Trung ương thành nhiệm vụ hành động của ngành, trong chuỗi chuyển hóa từ chủ trương đến kết quả.
Cùng nhìn vào thực tế vận hành để thấy rõ mối quan hệ giữa điều hành vĩ mô và chất lượng thực thi ở từng tổ chức tín dụng. Nếu Ngân hàng Nhà nước mở room tín dụng, mặt bằng lãi suất điều hành được kéo giảm, nhưng tại các chi nhánh, doanh nghiệp vẫn phải đối mặt với quy trình phức tạp, yêu cầu tài sản thế chấp không phù hợp thực tiễn, hoặc xuất hiện tình trạng nhũng nhiễu, thì dòng vốn sẽ bị chặn ngay từ "cửa ngõ vi mô". Ngược lại, nếu tín dụng tăng nóng và chạy vào các lĩnh vực đầu cơ bất động sản, chứng khoán rủi ro hay các dự án thiếu thực chất, cái giá phải trả là nợ xấu gia tăng, rủi ro an toàn hệ thống. Khi đó, không chỉ nền kinh tế chịu tổn thương mà niềm tin của người dân, của cộng đồng doanh nghiệp vào năng lực quản lý của Nhà nước cũng bị bào mòn, tạo kẽ hở để các thế lực xấu lợi dụng, quy chụp rằng chính sách điều hành bất cập, yếu kém.
Cảnh báo về chất lượng phân bổ vốn cũng đã được TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ Quốc gia, nêu rõ từ tháng 1/2026 khi phân tích diễn biến tín dụng bất động sản: "Tín dụng cho chủ đầu tư tăng nhanh trong hai năm qua, do đó cần phải kiểm soát chặt chẽ hơn". Nhận định này đặt ra yêu cầu phân biệt rõ giữa tín dụng phục vụ sản xuất và kinh doanh với dòng vốn tập trung vào những lĩnh vực tiềm ẩn rủi ro.
Từ góc độ điều hành chính sách tiền tệ, yêu cầu tăng trưởng hai con số đặt lên hệ thống ngân hàng trách nhiệm không chỉ cung ứng đủ vốn, mà còn phải giảm chi phí vốn, hướng dòng tín dụng vào sản xuất, kinh doanh và kiểm soát chặt chẽ rủi ro. Tại cuộc họp với các tổ chức tín dụng về giảm lãi suất ngày 19/10/2026, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn nhấn mạnh yêu cầu thực hiện mục tiêu tăng trưởng hai con số đồng thời đặt an ninh tiền tệ và an toàn hệ thống tổ chức tín dụng lên hàng đầu; việc giảm lãi suất phải đi cùng yêu cầu "tuyệt đối không hạ chuẩn điều kiện cấp tín dụng, không đánh đổi chất lượng tín dụng để tăng quy mô cho vay". Định hướng này cho thấy tăng trưởng tín dụng không thể chỉ được đánh giá bằng tốc độ mở rộng dư nợ, mà phải được nhìn nhận qua khả năng đưa vốn đến đúng nhu cầu của nền kinh tế, giảm gánh nặng tài chính cho doanh nghiệp và tạo ra giá trị thực.
Quy mô nguồn lực cần huy động càng làm yêu cầu ấy thêm cấp thiết. Tại hội thảo "Khơi thông dòng vốn, giải phóng nguồn lực cho mục tiêu tăng trưởng hai con số" diễn ra tại Hà Nội ngày 22/10/2026, TS. Nguyễn Đức Hiển, Phó trưởng Ban Chính sách, chiến lược Trung ương, cho biết nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 ước khoảng 38,5 triệu tỷ đồng, cao hơn rất nhiều so với quy mô của giai đoạn 2021–2025. Khi nhu cầu vốn lớn như vậy, cơ chế phân bổ và sử dụng vốn quyết định hiệu quả cuối cùng, và đây cũng là bối cảnh để nhìn vào vai trò dẫn vốn của các ngân hàng thương mại nhà nước.
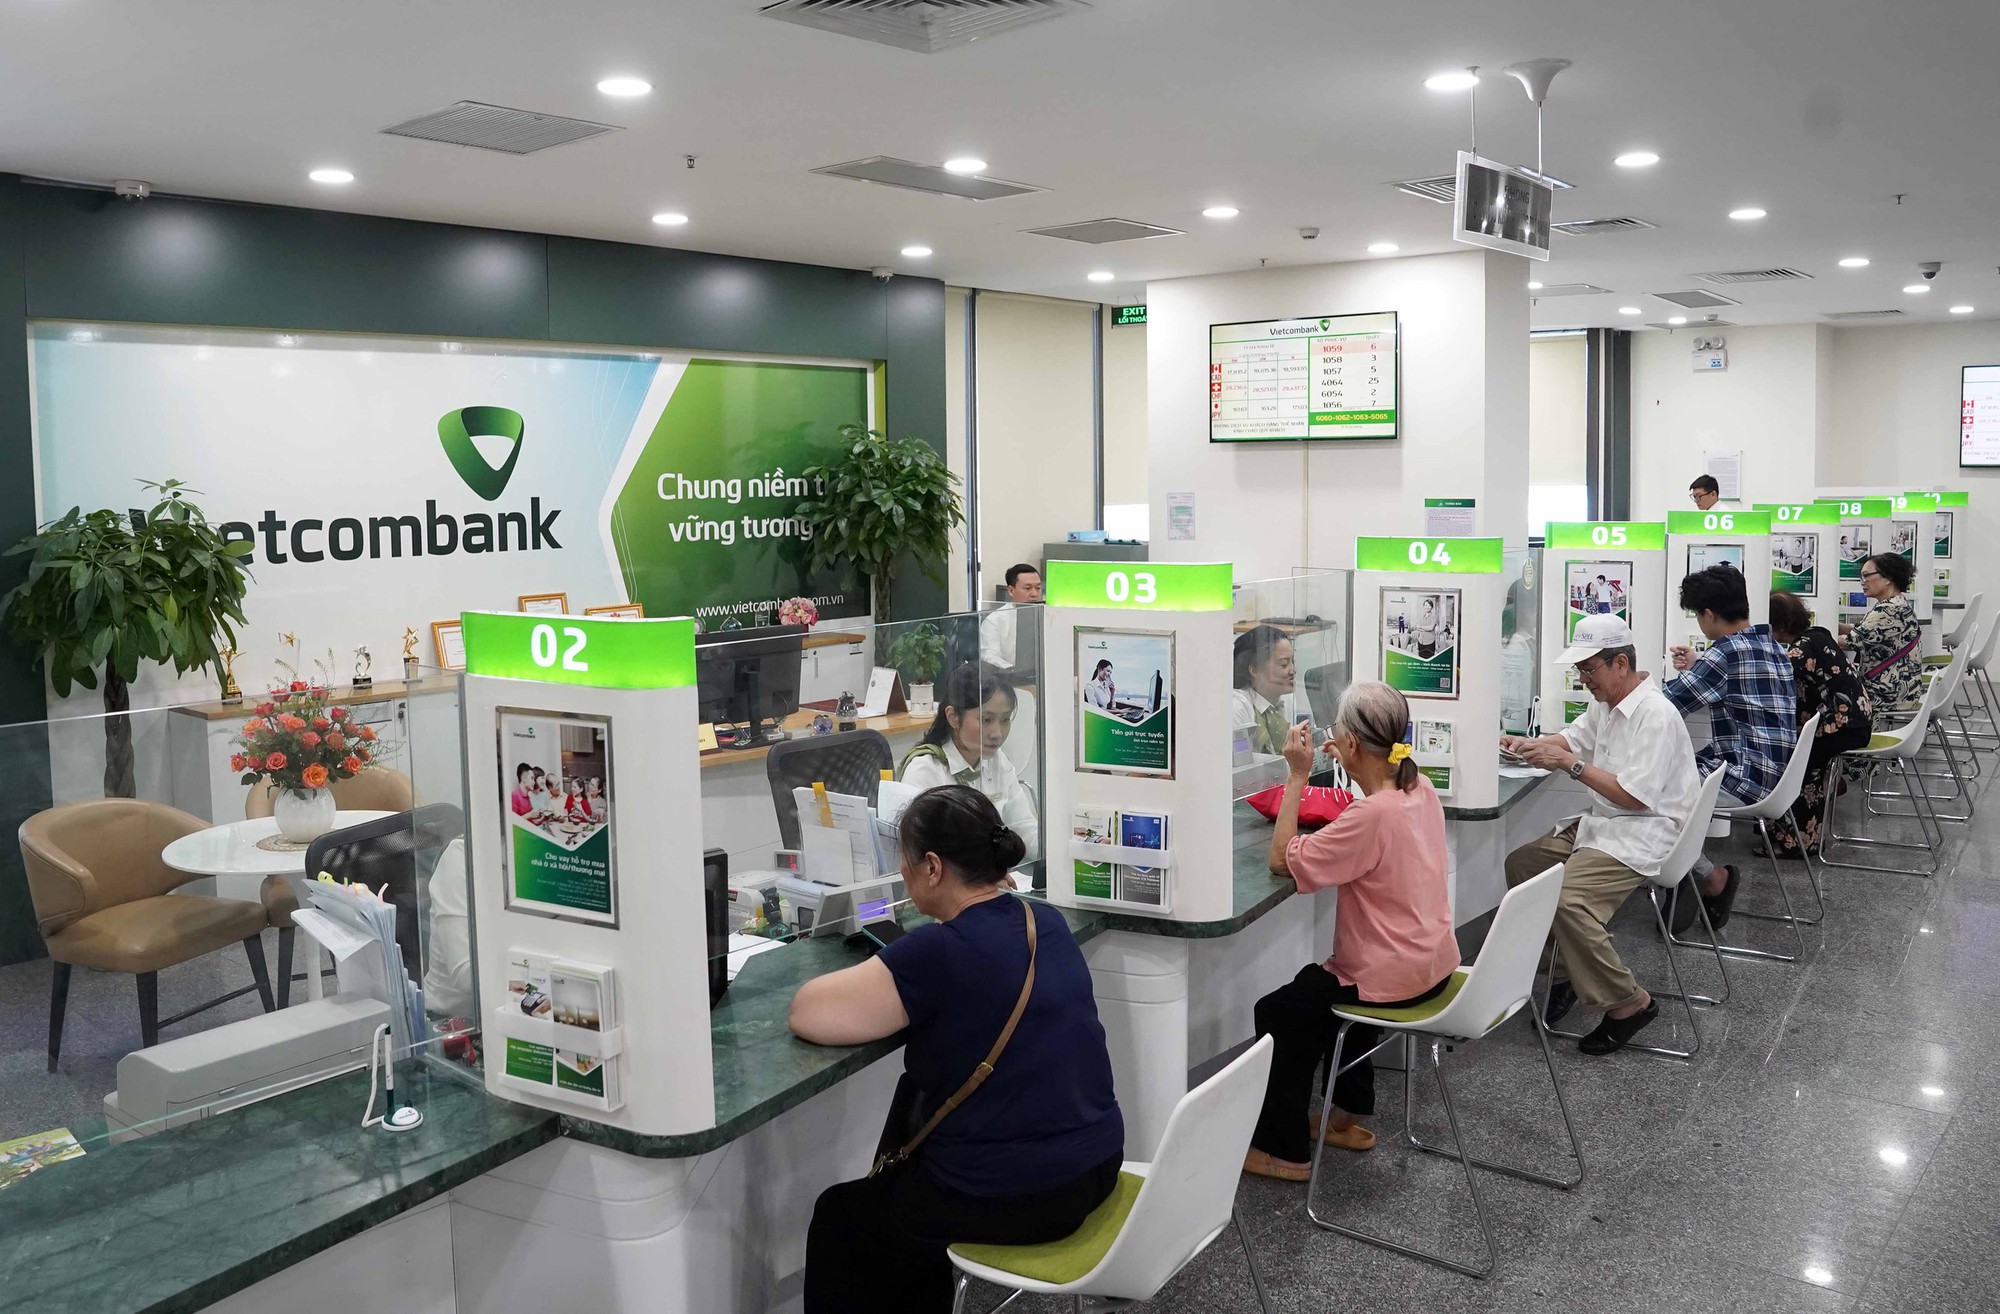
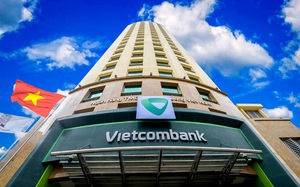
Ngân hàng Vietcombank chi nhánh Láng Hạ. Ảnh: Ngọc Thắng
Đảng lãnh đạo trong ngân hàng thương mại nhà nước: Nhìn từ Vietcombank
Trong hệ thống tài chính, các ngân hàng thương mại nhà nước giữ vị trí quan trọng, vừa hoạt động theo nguyên tắc thị trường, vừa thực hiện trách nhiệm đối với nền kinh tế. Yêu cầu đặt ra là bảo toàn và phát triển vốn nhà nước, kinh doanh hiệu quả, tuân thủ pháp luật, đồng thời phát huy vai trò trong thực hiện các chủ trương, chính sách tiền tệ và những nhiệm vụ cần thiết để hỗ trợ phát triển.
Đối với tổ chức đảng trong các ngân hàng này, nhiệm vụ trọng tâm là lãnh đạo thực hiện nhiệm vụ chính trị gắn với hiệu quả kinh doanh, kỷ luật quản trị và trách nhiệm xã hội. Cấp ủy cần đưa các mục tiêu, nhiệm vụ trọng yếu vào chương trình công tác; kiểm tra việc thực hiện các nghị quyết, quy định; giám sát những lĩnh vực nhạy cảm như cấp tín dụng, mua sắm, đầu tư, quản lý tài sản và công tác cán bộ. Đồng thời, cần phát huy vai trò nêu gương của cán bộ, đảng viên, xây dựng văn hóa tuân thủ và không dung túng hành vi lợi dụng chức vụ, quyền hạn hoặc gây khó khăn cho khách hàng. Người đứng đầu không chỉ chịu trách nhiệm về chỉ tiêu kinh doanh mà còn về chất lượng tín dụng, tuân thủ quy định, giải quyết phản ánh và môi trường làm việc liêm chính.
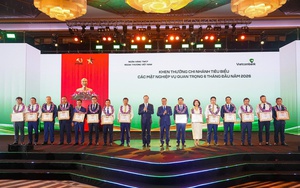
Vietcombank là một trường hợp có thể xem xét để làm rõ mối liên hệ giữa lãnh đạo, chỉ đạo của tổ chức đảng, kỷ luật thực thi và kết quả hoạt động. Ngày 10/7/2026, Hội nghị sơ kết công tác Đảng và hoạt động kinh doanh 6 tháng đầu năm của ngân hàng này đặt hai nội dung trong cùng một chương trình: Công tác Đảng và hoạt động kinh doanh. Cách đặt vấn đề ấy phản ánh yêu cầu xuyên suốt: Nhiệm vụ chính trị không đứng ngoài kết quả kinh doanh, còn tăng trưởng kinh doanh phải gắn với kỷ luật, an toàn và trách nhiệm đối với nền kinh tế.
Theo thông tin Vietcombank công bố tại hội nghị, sáu tháng đầu năm 2026, dòng vốn được ưu tiên cho các lĩnh vực sản xuất kinh doanh, tài chính xanh và các dự án trọng điểm quốc gia; đến hết tháng 5/2026, tín dụng đối với các lĩnh vực ưu tiên tăng gần 8%, chiếm khoảng 34% tổng quy mô tín dụng. Trong số các dự án trọng điểm Vietcombank tham gia thu xếp vốn có LNG Quảng Trạch II, Lô B - Ô Môn, Cảng hàng không quốc tế Phú Quốc và các tuyến metro Hà Nội, Thành phố Hồ Chí Minh.
Trách nhiệm hỗ trợ mục tiêu tăng trưởng không chỉ nằm ở quy mô nguồn vốn cung ứng, mà còn ở khả năng giúp doanh nghiệp tiếp cận vốn với chi phí hợp lý, trên cơ sở thẩm định đúng nhu cầu và kiểm soát tốt rủi ro. Ngày 17/10/2026, tại phiên thảo luận tổ của kỳ họp thứ 2, Quốc hội khóa XVI về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, đại biểu Quốc hội - Chủ tịch HĐQT Vietcombank Nguyễn Thanh Tùng cho biết Ngân hàng cam kết từ nay đến cuối năm giảm tối thiểu 2% lãi suất cho vay để hỗ trợ doanh nghiệp. Ông đồng thời chỉ ra một thực tế đáng chú ý: Doanh nghiệp nhỏ và vừa chiếm khoảng 98% tổng số doanh nghiệp tại Việt Nam nhưng chỉ chiếm khoảng 20% tổng dư nợ tín dụng.
Rõ ràng, nhu cầu về vốn của doanh nghiệp còn rất lớn nhưng để dòng vốn đến đúng địa chỉ mà vẫn an toàn, chất lượng dữ liệu là điều kiện không thể thiếu. Trong hoạt động cấp tín dụng, thông tin đầy đủ, chính xác và kịp thời giúp ngân hàng có căn cứ đánh giá khách hàng, nhận diện rủi ro và quản lý chất lượng tín dụng. Khi nguồn vốn được phân bổ đúng đối tượng, dựa trên thông tin tin cậy và gắn với hiệu quả sản xuất, kinh doanh, tín dụng mới thực sự trở thành động lực thúc đẩy tăng trưởng bền vững.
Vietcombank đã ứng dụng công nghệ hiện đại vào hoạt động của ngân hàng, sử dụng các chương trình, phần mềm hiện đại để cải tiến, nâng cao chất lượng dịch vụ, sản phẩm, quy trình tác nghiệp.
Kết quả kiểm chứng được và bài học về xây dựng Đảng
Một chủ trương chỉ thực sự phát huy giá trị khi được chuyển hóa thành chương trình hành động, nhiệm vụ cụ thể, cơ chế phối hợp và kết quả có thể kiểm chứng. Theo thông tin Vietcombank công bố, đến ngày 30/6/2026, tổng tài sản của ngân hàng đạt gần 2,67 triệu tỷ đồng, tăng 9,83% so với cuối năm 2025; tỉ lệ nợ xấu được kiểm soát dưới 1%, hệ số an toàn vốn (CAR) đạt 11,14%. Lũy kế 6 tháng đầu năm 2026, lợi nhuận trước thuế đạt 29.222 tỷ đồng, tăng 33,5% so với cùng kỳ năm trước. Đây là những số liệu cho phép thị trường và người dân đánh giá quy mô, hiệu quả và mức độ an toàn của một ngân hàng thương mại nhà nước.
Từ thực tiễn ngành ngân hàng và Vietcombank, có thể rút ra hai bài học về việc chuyển hóa chủ trương thành kết quả, đồng thời cũng là yêu cầu đối với công tác xây dựng Đảng trong doanh nghiệp nhà nước.
Một là, bảo đảm sự thống nhất giữa lãnh đạo của tổ chức đảng và quản trị chuyên môn. Công tác Đảng không thể tách rời nhiệm vụ kinh doanh. Vai trò lãnh đạo được thể hiện qua việc xác định đúng trọng tâm, tạo sự thống nhất trong thực hiện, tăng cường kiểm tra, giám sát và giữ vững nguyên tắc. Ngược lại, hiệu quả kinh doanh cũng không thể chỉ được đánh giá bằng chỉ tiêu tài chính ngắn hạn, mà cần xem xét chất lượng tăng trưởng, mức độ tuân thủ, an toàn và trách nhiệm đối với nền kinh tế.
Hai là, kỷ luật thực thi và kết quả là xương sống của niềm tin. Niềm tin của thị trường và Nhân dân không thể gượng ép bằng khẩu hiệu, mà phải được xây dựng trên nền tảng của sự an toàn và minh bạch. Muốn bứt phá tăng trưởng cao "2 con số", doanh nghiệp phải có hệ thống quản trị rủi ro đủ mạnh, kỷ luật thực thi nghiêm cẩn. Một ngân hàng vững mạnh không phải là tổ chức không bao giờ gặp khó khăn, mà là tổ chức có năng lực nhận diện rủi ro, kiểm soát rủi ro, minh bạch khi cần thiết và khắc phục sai sót một cách có trách nhiệm. Giữ vững an toàn hệ thống trong mọi tình huống cũng là cách bảo vệ uy tín của Đảng và Nhà nước.
Tăng trưởng hai con số là mục tiêu ở tầm vĩ mô, nhưng con đường tới mục tiêu ấy được tạo nên bởi vô số quyết định ở cấp vi mô: một dự án hạ tầng được thu xếp vốn, một doanh nghiệp tiếp cận chương trình tín dụng phù hợp, một quyết định tín dụng dựa trên dữ liệu tốt hơn, một quy trình được số hóa nhưng vẫn giữ kỷ luật tuân thủ. Năng lực lãnh đạo, vì thế, cuối cùng phải được đo bằng hiệu quả tổ chức thực hiện. "Vĩ mô đúng" chỉ thực sự trọn vẹn khi từng quyết định ở cấp "vi mô" cũng đúng, khi nguồn lực đi đúng địa chỉ và khi kết quả của chính sách được người dân, doanh nghiệp cảm nhận trong đời sống. Niềm tin, vì thế, không chỉ đến từ lời nói. Niềm tin được tạo nên từ kết quả.
Kiều Ngọc
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm